Generational Wealth: Contoh dan Strategi Membangun Kekayaan


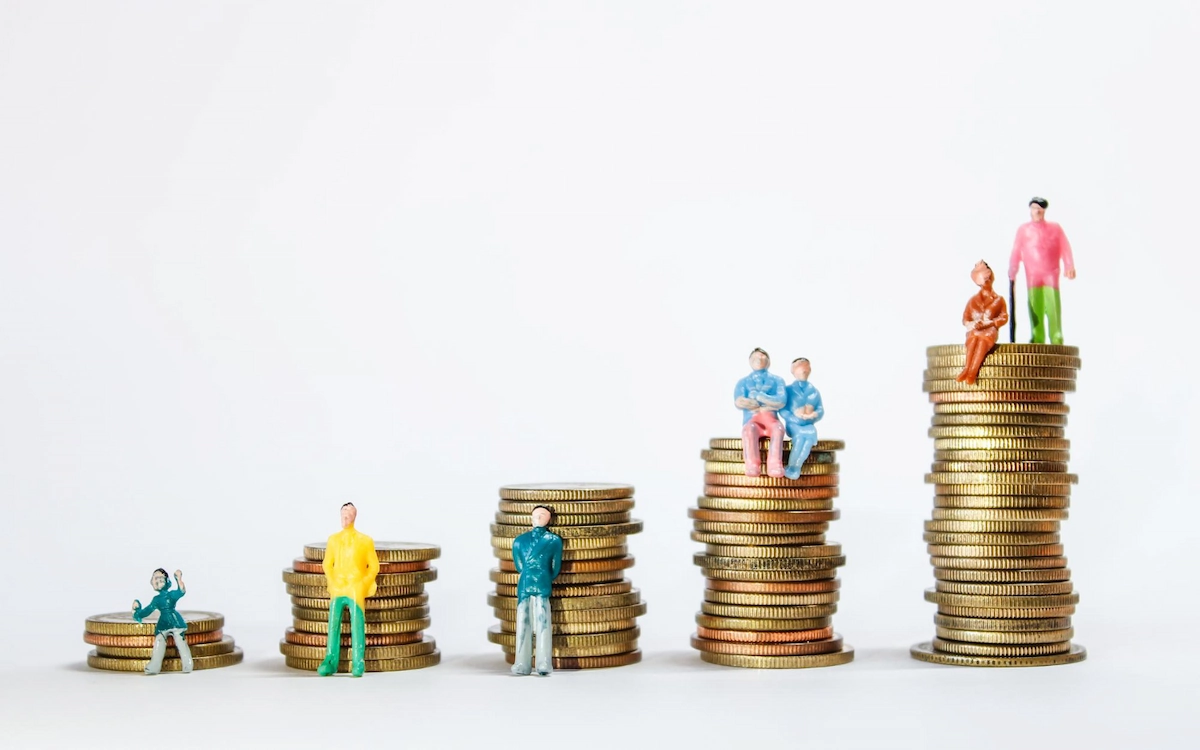
Membangun masa depan keluarga yang lebih sejahtera bisa dimulai dengan memahami bahwa generational wealth adalah upaya menyiapkan kekayaan dan bekal finansial yang bermanfaat bagi generasi berikutnya.
Melalui pengelolaan aset, investasi, dan pendidikan keuangan, kamu dapat membantu generasi berikutnya memiliki kesempatan yang lebih luas untuk meraih kehidupan yang lebih stabil. Mari simak penjelasan lengkapnya dalam artikel ini.
Pengertian Generational Wealth
Generational wealth adalah konsep pengelolaan kekayaan agar manfaatnya tidak berhenti pada pemilik saat ini, tetapi juga dapat dinikmati oleh anak cucu.
Bentuknya beragam, mulai dari kepemilikan aset hingga pengetahuan yang mendukung pengambilan keputusan keuangan.
Kekayaan lintas generasi tidak harus dimulai dengan modal besar. Kebiasaan mengatur anggaran, menyisihkan uang secara teratur, dan mempersiapkan masa depan keluarga dapat menjadi langkah awal untuk mewujudkannya.
Contoh Generational Wealth
Warisan yang bernilai bagi keluarga tidak selalu berupa uang tunai. Berikut adalah beberapa contoh generational wealth yang menunjukkan bagaimana sumber daya dan pengetahuan dapat membantu keturunan membangun kehidupannya:
- Aset finansial dan properti: Tabungan, emas, saham, rumah, atau tanah yang dapat dimanfaatkan maupun dikembangkan.
- Usaha keluarga: Bisnis yang menghasilkan pendapatan dan memiliki peluang untuk diteruskan.
- Bekal pengetahuan: Pendidikan, kemampuan mengelola uang, hubungan profesional, serta kebiasaan hidup disiplin.
Kombinasi aset dan pengetahuan tersebut dapat membantu generasi penerus menjaga kekayaan sekaligus mengembangkannya sesuai dengan kebutuhan zaman.
Meski ketiga jenis aset tersebut saling melengkapi, kekayaan materi akan lebih berkelanjutan apabila generasi penerus juga memahami strategi untuk mengelola dan mengembangkannya.
Baca juga: Generasi Sandwich: Kenali Penyebab, Tantangan, dan Solusinya
Strategi dalam Mewujudkan Generational Wealth
Langkah awal dalam membangun generational wealth adalah menyusun rencana yang sesuai dengan kemampuan finansial dan tujuan keluarga. Beberapa cara berikut bisa kamu terapkan secara bertahap:
1. Bangun Fondasi Keuangan yang Solid
Periksa kondisi keuangan dengan menghitung pendapatan, pengeluaran, dan kewajiban bulanan. Utamakan pelunasan utang berbunga tinggi serta siapkan dana darurat sekitar 3–6 bulan pengeluaran sebelum meningkatkan investasi.
2. Mulai Investasi Jangka Panjang
Tentukan tujuan investasi, kemudian pilih instrumen yang sesuai dengan jangka waktu dan toleransi risiko. Saham, reksa dana, obligasi negara, emas, dan properti dapat dipertimbangkan dengan memahami karakteristik masing-masing.
Sisihkan dana secara rutin dan tinjau perkembangannya secara berkala. Diversifikasi juga penting agar kondisi satu aset tidak terlalu memengaruhi keseluruhan portofolio.
3. Tingkatkan Edukasi Keuangan untuk Keluarga
Biasakan membahas keuangan bersama keluarga melalui contoh sederhana, seperti menyusun anggaran belanja atau menentukan prioritas pembelian.
Anak juga dapat diajak memahami perbedaan antara menyimpan uang untuk kebutuhan di masa mendatang dan membelanjakannya untuk keinginan sesaat.
Pengetahuan tersebut perlu disertai contoh nyata dari orang tua. Dengan begitu, generasi penerus memiliki bekal untuk mengelola aset secara bertanggung jawab.
4. Miliki Sumber Passive Income
Pendapatan pasif dapat berasal dari penyewaan, properti, dividen saham, kupon obligasi, atau keuntungan dari bisnis yang dikelola secara rutin.
Pilih sumber pemasukan berdasarkan modal, kemampuan, dan risiko yang sanggup kamu tanggung. Sebagian hasilnya dapat dialokasikan kembali untuk menambah aset produktif.
Perlu diingat, pendapatan pasif (passive income) tetap dapat menghadapi risiko dan tidak selalu menghasilkan pemasukan yang stabil.
Baca juga: Panduan Investasi Emas: Cara Cerdas Lindungi Nilai Kekayaan
5. Proteksi Aset dengan Asuransi dan Perencanaan Waris
Perlindungan finansial membantu mengurangi kemungkinan aset harus dijual ketika keluarga menghadapi keadaan darurat.
Pertimbangkan asuransi sesuai kebutuhan dan siapkan dokumen perencanaan waris berdasarkan ketentuan hukum yang berlaku.
Pastikan pula informasi kepemilikan aset dan pihak yang berhak menerimanya tertata dengan baik. Langkah ini membantu memperjelas proses pengalihan kekayaan sekaligus mengurangi risiko perselisihan dalam keluarga.
6. Rintis Bisnis Keluarga Berkelanjutan
Bisnis yang dikelola bersama keluarga dapat menghasilkan pemasukan sekaligus menjadi investasi yang bernilai untuk masa depan.
Agar dapat diteruskan, pisahkan keuangan bisnis dari keuangan pribadi dan susun sistem operasional yang tidak bergantung pada satu orang.
Libatkan calon penerus dalam proses belajar dan berikan kesempatan untuk mengembangkan ide baru. Keberlanjutan bisnis perlu didukung oleh kemampuan pengelolaan serta kesiapan dalam menghadapi perubahan pasar.
7. Tinjau dan Adaptasi Strategi Berkala
Periksa kembali kondisi aset, utang, investasi, dan kebutuhan keluarga secara rutin. Apabila pendapatan atau tujuan keuangan berubah, sesuaikan anggaran dan komposisi investasi agar tetap relevan.
Diskusi keluarga juga diperlukan untuk menyelaraskan rencana jangka panjang. Dengan evaluasi teratur, strategi membangun generational wealth dapat berkembang mengikuti kondisi setiap generasi.
Itulah hal-hal menarik seputar generational wealth, mulai dari pengertian, contoh, hingga strategi penerapannya yang perlu dipahami.
Kekayaan lintas generasi bukan sekadar tentang jumlah aset yang ditinggalkan, melainkan juga tentang kesiapan keluarga dalam menjaga dan memanfaatkannya.
Jika kamu ingin melengkapi perencanaan pengumpulan aset sejak sekarang, pertimbangkan emas sebagai bagian dari portofoliomu. Agar lebih praktis, kamu bisa menabung emas di Pegadaian.
Saldo emas yang kamu simpan kemudian bisa dimasukkan ke produk Deposito Emas, yaitu layanan penitipan emas berjangka yang memberikan imbal hasil tambahan berupa gram emas.
Deposito Emas menawarkan jangka waktu, mulai dari 6, 9, atau 12 bulan dengan imbal hasil 1% per tahun yang dibayarkan setiap bulan dalam bentuk saldo emas, setelah dipotong pajak 20%.
Untuk mengajukan deposito, kamu perlu memiliki rekening Emas Pegadaian aktif dengan saldo minimal 5 gram untuk penempatan. Jumlah deposito harus dalam kelipatan 1 gram dan menyisakan saldo sekurang-kurangnya 0,1 gram di rekening.
Pengajuan dapat dilakukan melalui aplikasi Tring! by Pegadaian dengan memasukkan nomor rekening, jumlah emas, dan jangka waktu penitipan.
Setelah menyetujui ketentuan serta menyelesaikan verifikasi PIN dan OTP, sertifikat penempatan akan dikirimkan melalui email.
Dengan perencanaan yang matang dan pemanfaatan Deposito Emas sesuai kebutuhan, kamu bisa mempersiapkan aset untuk mendukung kesejahteraan generasi mendatang.
Yuk, pilih Deposito Emas Pegadaian sebagai bagian dari strategi untuk mengembangkan kekayaan keluarga!
Baca juga: Tips Investasi Emas Digital untuk Generasi Z, Menguntungkan!


Berita dan Artikel Lainnya

Inspirasi
8 Negara dengan Tata Kelola Terbaik di Dunia
Tetangga Indonesia, Singapura dan Malaysia memiliki jajaran tata kota terbaik di dunia, loh! Siapa saja lainnya? Simak selengkapnya pada artikel ini!

Inspirasi
Doa Khatam Al-Qur'an dalam Bentuk Singkat dan Panjang
Membaca Al-Qur'an merupakan amalan yang bisa dilakukan kapan saja, namun sangat dianjurkan menjelang Ramadhan. Yuk, catat bacaan doanya di sini!

Inspirasi
8 Hikmah Puasa Ramadhan, Lebih Dari Menahan Haus dan Lapar
Salah satu hikmah puasa di bulan Ramadhan adalah bisa melatih disiplin terhadap waktu. Di samping itu, mari simak hikmah puasa lainnya di artikel ini.

